

100% 资金沉没流失
全额对冲物业费与生活杂支
全日制学生免征市政税
一、伦敦留学四年,租房的“隐形账单”到底有多重?
许多家长在规划英国留学预算时,往往低估了伦敦住宅租赁市场的残酷程度与刚性成本。近年来,由于英国通胀走高、加息周期以及租房房源供应端紧缩,伦敦核心大学周边的学生公寓与优质一居室租金水涨船高。
以伦敦大学学院(UCL)、伦敦政治经济学院(LSE)、伦敦国王学院(KCL)以及帝国理工学院(IC)所在的一区及二区核心圈为例:
- 学生公寓(PBSA)或一居室公寓:单人 Studio 或优质一居室周租金已普遍攀升至 £550 – £850 / 周(约合每月 £2,380 – £3,680,折合人民币约 2.2 万 – 3.4 万元/月)。
- 海外租客无担保人门槛:英国正规房产中介均要求租客提供英国本地房产担保人(UK Homeowner Guarantor)。绝大多数海外留学生无法满足此条件,因而必须在入住前一次性预付 6 个月甚至 12 个月的全额租金,加上 5 周的高额押金,在开学前夕便造成巨大的外汇资金沉淀。
- 四年复合支出累加:按 48 个月保守租期计算,仅租金本金即高达 £115,000 – £160,000。若计入每年 5%–8% 的租金通胀增幅、押金扣款损耗、每年搬家寄存与中介服务费用,四年租房现金净流出轻松突破 13.5 万英镑(约 125 万元人民币),且毕业退租时资产净值为零。
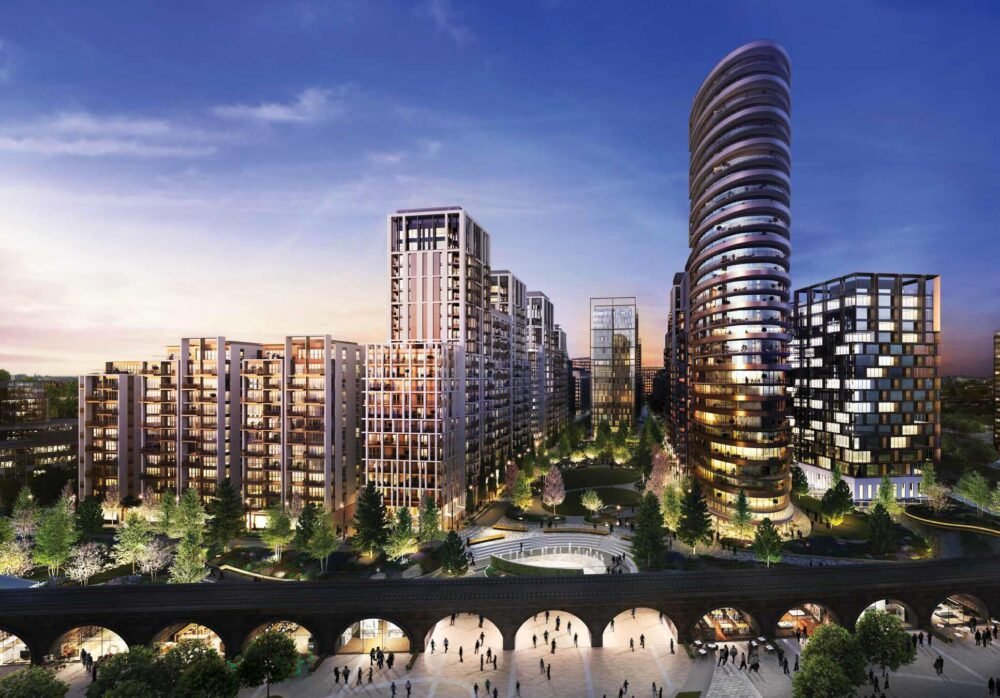
IC 帝国理工大学圈
二、“以房养学 (Study-Led Investment)” 真实运作模型:买两房,自住一间、出租一间
所谓“以房养学”,并非盲目买房,而是高净值家庭在子女留学期间将消费型居住支出转化为可控生息资产配置的成熟财务策略。在实操中,最受伦敦资深投资家庭认可且流动性最强的产品,是紧邻核心校区或地铁干线的两房两卫(2-Bed 2-Bath)高品质新建公寓。
1. 空间与居住安全保障
子女入住主卧套房(Master En-suite),拥有独立的卫浴系统与静音学习空间;24 小时礼宾安保、电子门禁与封闭式物业管理,彻底解决家长对独居子女异国安全与收发包裹的担忧。
2. 次卧分租产生稳定的“反哺现金流”
将次卧(带独立卫生间)分租给同校同学或知根知底的中国留学生:
- 伦敦一区至二区高品质 2 房公寓的次卧月租金普遍在 £1,400 – £1,700 / 月(约 £16,800 – £20,400 / 年)。
- 四年累计收取的次卧租金现金流可达 £67,000 – £81,000(约 62 万 – 75 万元人民币)。
- 这笔充沛的租金收入不仅能全额覆盖公寓全年的物业服务费(Service Charge,通常约 £3,500 – £4,500/年)与建筑保险,还能每月额外结余约 £1,000 英镑,直接贴补孩子在伦敦的日常餐饮与生活开销。
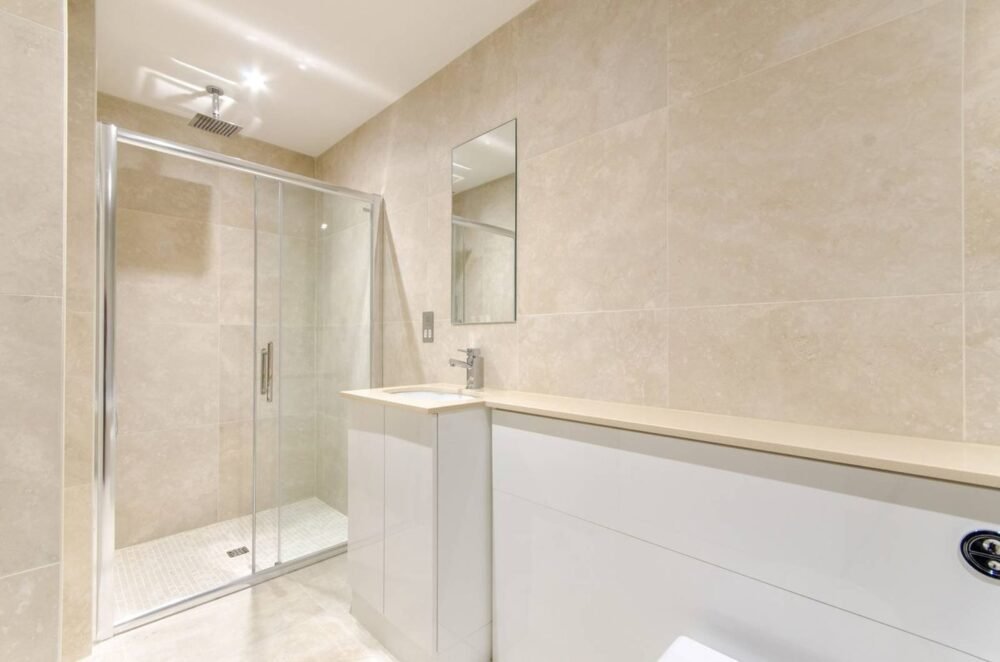
2-Bed 2-Bath 黄金户型
三、四年真实财务对比:纯租房 vs. 全款购房 vs. 贷款购房
为了让家长直观理解两种路径的财务分水岭,我们以伦敦二区核心大学圈一套价值 £780,000 的优质两房两卫全新公寓为基准,按照 4 年(48 个月)就读周期进行横向静态与动态测算:
| 测算维度 | 方案 A:纯租房 (Studio/1房) | 方案 B:全款购入 2 房 (分租次卧) | 方案 C:海外买家贷款 50% (分租次卧) |
|---|---|---|---|
| 初始资金投入 | 约 £30,000 (首年预付金+押金) | £780,000 + 购房杂费 | £390,000 首付 + 购房杂费 |
| 4 年累计租金支出 | -£135,000 (纯消费流失) | £0 (自住无租金支出) | £0 (自住无租金支出) |
| 4 年次卧分租净现金流入 | £0 (无资产) | +£72,000 (£1,500/月×48) | +£72,000 (£1,500/月×48) |
| 4 年物业费与杂费支出 | £0 (房东承担) | -£16,000 (约 £4,000/年) | -£16,000 (约 £4,000/年) |
| 4 年贷款利息支出 (5%利率) | £0 | £0 (无杠杆) | -£78,000 (只还利息 Interest-Only) |
| 市政税 (Council Tax) | 全免 £0 (学生 Class N) | 全免 £0 (学生 Class N) | 全免 £0 (学生 Class N) |
| 资产保守升值 (按年化3%复利) | £0 (无资产) | +£97,800 (房产增值至 £87.78万) | +£97,800 (享受全额资产增值) |
| 4 年综合净财务头寸 | -£135,000 (净亏损) | +£153,800 (净财富增益) | +£75,800 (净财富增益) |
| 与租房对比的相对收益差 | 基准点 | 节省且增值约 £28.8万 (¥265万) | 节省且增值约 £21.0万 (¥193万) |
*注:上述测算基于伦敦核心地段历史保守稳健增值区间(3%/年),未包含通胀超预期带来的高资本增益;出租收入与税费需结合持有主体身份规划。
四、英国税费与法务内参:家长必须掌握的 4 大核心关键
1. 全日制学生 100% 免征市政税 (Council Tax Exemption)
根据英国《地方政府财政法案 1992》(Local Government Finance Act 1992),全日制学生(每周学习时间超过 21 小时、学制 24 周以上)享有 Class N 全额市政税免征特权。伦敦一二区住宅每年的市政税通常在 £1,800 – £2,800 英镑。如果由子女名义持有且居住者均为全日制学生,四年即可合法省去近 1 万英镑(约 9 万元人民币)的刚性税费。
若由父母名义购买,英国税务海关总署(HMRC)将视其为“附加第二套住房(Additional Property)”,需额外征收高额附加印花税(2024 年秋季预算案已将该附加税率提升至 5%);
而如果子女年满 18 周岁且名下无其他全球房产,以子女名义购入即可适用英国首套房买家(First-Time Buyer Relief)阶梯税率,省下数万英镑的初始税费成本。
2. 2% 海外买家印花税附加费可申请全额退税
海外身份购房需先行缴纳 2% 的海外买家印花税附加税(Non-UK Resident Stamp Duty Surcharge)。但英国税法明确规定:只要买家在房产交割完成(Completion)后的 365 天内,在英国境内实际居住累计满 183 天,即可向 HMRC 正式申请全额退还这 2% 的附加印花税款。全日制在英就读的留学生极易满足此项天数门槛,相当于免除了海外买家惩罚性加税。
3. 私人主要住所减免 (PRR):毕业出售 0 资本利得税
若房产登记在子女名下,且在读书期间作为其在英国的唯一且主要住所(Only or Main Residence),根据英国《资本利得税法》,在毕业变现出售时,该房产升值所产生的所有利润均全额享受私人主要住所减免(Private Residence Relief, PRR)—— 免征全部英国资本利得税(CGT)!这对于资产在 4 年中增值 8-15 万英镑的家庭而言,是极其巨大的合法税务红利。
LSE / KCL 司法文教廊道
4. 海外购房资金合规与反洗钱审查 (AML & Source of Funds)
英国律师协会(SRA)对购房资金的反洗钱审查极为严格。父母资助子女购房款时,必须通过正规的直系亲属赠予协议(Deed of Gift)形式,并提供父母过去 6 个月以上的银行资金流水(Bank Statements)与合法完税证明,确保资金链路清白透明,避免交割阶段因合规问题延误工期。
五、四年学成毕业后的 3 大从容退出路径
租房到期后,退租是必然结局;而持有优质核心资产的家庭,在子女毕业典礼后拥有极度从容的资本主动权:
- 路径一:高位套现变现,锁定纯利润
凭借四年积累的房产增值(通常在 10%–20% 之间),加上免收资本利得税(PRR)特权,出售回款。不仅收回全部本金,更将四年的巨额“学区租金消耗”逆转为数万至数十万英镑的纯投资盈利。 - 路径二:转为高收益长期出租 (BTL Asset)
若看好英镑长期价值与伦敦核心不动产抗通胀属性,可将物业委托给 TIC 专业租赁管理团队。伦敦一二区两居室租金极具韧性,转为整套放租后年租金可达 £36,000 – £45,000,年化毛租金回报率维持在 4.8% – 5.5%,成为家庭长期外币现金流奶牛。 - 路径三:留英发展(PSW 毕业生签证或工签)从容安居
若子女选择在英国申请为期 2 年的 Graduate Route 签证留英求职,无需在初入职场的关键适应期同数十万求职者争抢高价出租房,免除频繁搬迁与涨租压力,在熟悉的优质环境中安心打拼。
高净值家庭首选
六、总结:什么时候买?买在哪里?
“以房养学”的核心成功法则在于时间复利与地段流动性:
- 入场时机:建议在拿到大学 Offer 或确认就读意向的前 6 至 10 个月启动选筹。新建期房或准现房拥有完整的 NHBC 10 年结构质保,不仅交付标准高,而且在子女开学前能有充足时间完成交割与次卧出租招租。
- 选筹核心标准:严控“步行 15 分钟到校”或“地铁 20 分钟直达”的黄金通勤圈;优选带 24 小时礼宾安保、健身房与自习空间的大型知名开发商项目(如 Berkeley 伯克利集团等);严禁为了追求超低单价购买偏远二三圈缺乏交通枢纽支撑的孤盘。
需要为您的家庭定制“以房养学”选筹方案?
TIC 祥瑞置业伦敦总部顾问团队深耕英国地产逾十年,熟悉伦敦各大高校周边的学区分布、租金测算、赠予税费规划与 SRA 反洗钱资金链路,为中国家庭提供一站式置业闭环服务。