

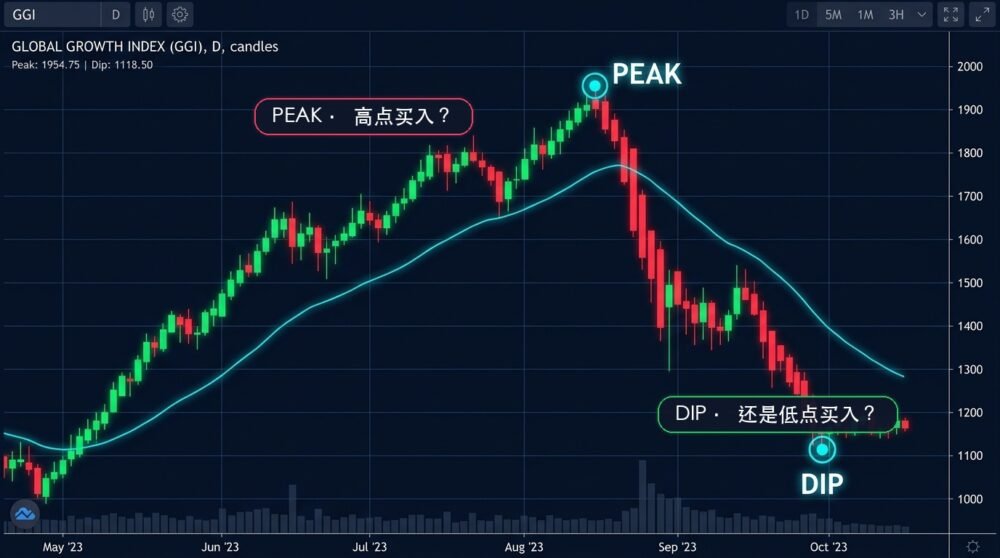
【开篇思考】一个让绝大多数投资者沉默的灵魂拷问:
请看上方这张经典的资产走势 K 线图:左侧是一个人声鼎沸、情绪亢奋的周期最高点(PEAK);右侧是一个历经高利率深度挤压、媒体普遍唱衰的周期低点(DIP)。
👉 问题:如果给你一次真金白银布局的机会,你会选择在“低点买”,还是在“高点买”?
面对这个问题,绝大多数投资者——尤其是有过股票、证券或二级市场交易经验的人——都会毫不犹豫地回答:“当然是在低点入市,逢低建仓是投资获利的第一铁律。”
然而,极度反直觉的现象却在真实世界里反复上演:为什么恰恰在房地产市场上,当价格经过高利率压制、处于估值洼地甚至被媒体大肆宣扬“暴跌”时,绝大多数投资者反而在低点犹豫不决、不敢进场?
这篇文章,我们就从半世纪历史周期、股市与房市 K 线博弈、全球人口迁移定律与物理刚需本质,为你全面拆解:为什么当前伦敦房价看似“暴跌”的至暗时刻,恰恰是长线资本入局的最好时机!
一、 这并非第一次伦敦房价“貌似要崩盘”:半世纪历史周期的终极铁律
打开当下的社交网络或英国小报头条,“英国房市要爆了”、“伦敦房价要一落千丈”的骇人标题屡见不鲜。将阶段性的资产估值平抑或成交量放缓,渲染为不可逆的“毁灭性崩盘”,是大众媒体吸引流量的永恒套路。
然而,回顾英国现代房地产半个世纪的起伏,今天经历的所谓“风暴”,在历史上早已有过极其相似的剧本。这绝非伦敦房价第一次“貌似要崩盘”:
- 1973–1975 年二次银行危机与恶性滞胀:
当时叠加了第一次中东石油危机,英国通胀率飙升至惊人的 24.2%,英格兰银行最低贷款利率(MLR)被动拉升至 15% 以上。依赖高杠杆短期借贷的中小型银行纷纷爆雷倒闭。然而,在危机的至暗时刻过后,随之而来的是什么?全英房屋协会(Nationwide)官方数据显示:从 1976 年到 1986 年的十年间,全英名义房价录得了惊人的 +245.0% 涨幅! - 1989–1992 年“劳森繁荣”后遗症与负资产潮:
80年代末金融过度自由化推高资产泡沫,英格兰银行随后在 1989 年底将基准利率上调至 15.0%,叠加英国退出欧洲汇率机制(ERM),英国房产出现了名义约 20% 的回调,舆论一片哀嚎“英国楼市彻底完蛋”。但事实证明:1993 年到 2003 年,英国房市开启了长达十年的黄金牛市,名义涨幅超 +168.2%。 - 2008 年全球金融海啸(GFC):
雷曼兄弟倒闭,次贷危机席卷全球,全英房价在一年半内回撤约 18.7%。然而,伦敦核心区优质住宅仅用了不到 3 年时间就抹平全部跌幅创出历史新高,大伦敦地区十年内资产价格全面翻倍。
股票背后是一家家商业公司,公司会破产、会被颠覆、股票代码可能归零。但伦敦核心区的房产,是人类物理世界最不可替代的“生活与生产力容器”。只要伦敦依然是全球商业、金融与教育的神经中枢,人们就必须在这座城市里居住、求学、工作与生活。居住是绝对无法被科技虚拟化的刚性需求。每一次高利率周期对资产价格的压制,本质上只是把购买力暂时推向租赁市场;一旦利率下行周期启动,压抑数年的刚需与通胀重估力量就会集中爆发,推动房价最终再次攀升并突破前高。
二、 房价 K 线 vs 股市 K 线:流动性与波动率的底层博弈
很多习惯于炒股、配置二级市场基金的投资人,常常误将股票的交易逻辑套用在房产上。实际上,英国住宅与公开股市在 K 线形态和定价逻辑上有着本质差异:
| 对比维度 | 公开股票市场(如 FTSE 100 / 标普 500) | 英国/伦敦核心区优质住宅 |
|---|---|---|
| 计价机制 | 即时按市值计价(Mark-to-Market),每秒撮合 | 低频交易估值,评估基于实际成交案例 |
| 波动率(Volatility) | 高波动,危机时期月度回撤常达 20%–40% | 极低名义波动,价格黏性(Price Stickiness)极强 |
| 流动性调节方式 | 价格击穿: 卖单通过连续大幅降价寻求对手盘 | 缩量休眠: 房东选择“只租不售”,交易量骤降而名义价格横盘 |
| 下行期现金流 | 多数企业缩减甚至取消股息分派 | 逆周期走强: 买房观望人群转入租赁市场,推动租金上涨 |
| 杠杆稳定性 | 券商强行平仓(Margin Call),易造成无差别踩踏 | 只要按期偿还月供,银行无权因抵押品净值下跌强平 |
在股票的 K 线图上,危机会呈现出陡峭的断崖式深 V:机构为了满足流动性需求会不计成本抛售优质资产。而在英国房市的历史 K 线上,名义价格的回撤通常是平缓的平底型(U-Shape)或震荡横盘。当下行期来临时,房东并不会盲目跳楼大甩卖,而是将房源挂入租赁市场,借助攀升的租金收入(目前伦敦二区优质公寓总租金回报率普遍在 5.0%–5.5%)覆盖房贷成本,静待市场回暖。
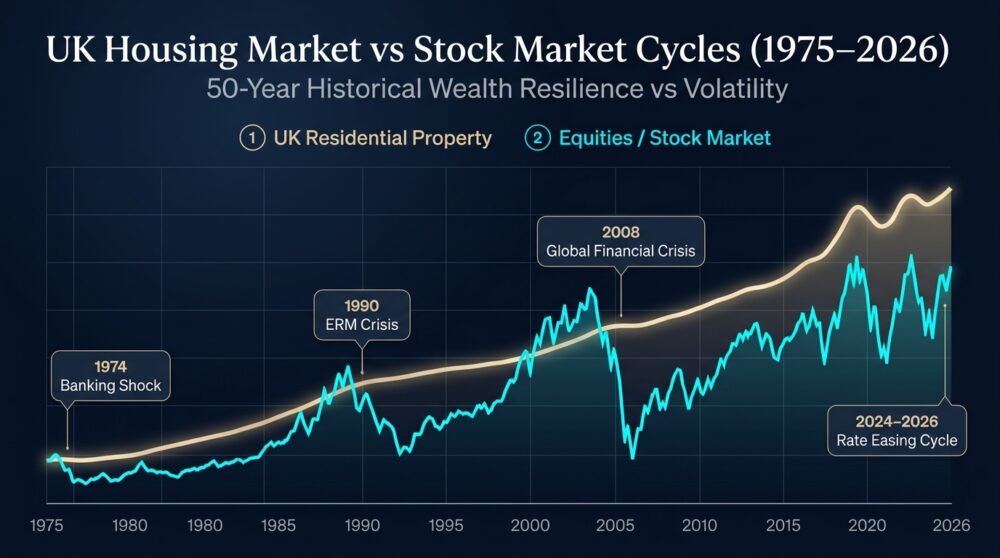
TIC 宏观数据实测
三、 为什么只要世界还有人,伦敦就是一个安全的投资?破除“全球人口减少论”
当前很多宏观分析师经常抛出一个悲观论据:“东亚在深度少子化,欧洲多国生育率跌破警戒线,未来全球人口见顶萎缩,买房子还能卖给谁?”
这个论点放在依靠本地内生人口支撑的二三线城市或单一制造业城镇,确实是致命的软肋。但是,将“人口减少论”套用在伦敦身上,是对城市能级与资本流动规律的重大认知局限:
1. 伦敦从来不是一个依靠本国出生率运转的城市
大伦敦统计局(GLA)与英国国家统计局(ONS)官方人口普查数据显示:大伦敦地区超过 37% 的常住居民出生在海外,全市常住人口代表了全球 200 多个国家与地区。即便英国本土出生人口出现波动,来自北美、欧洲大陆、中东、东南亚以及东亚源源不断的人才净流入,早已构成了伦敦人口增长的决定性力量。这是一座由全球精英供养的“无国界超级都会”。
2. “超级都会虹吸效应”:人口减少反而加速顶尖资产向伦敦集中
在知识经济与人工智能时代,全球人口总量的边际收缩,带来的绝对不是人口平均散落,而是更为剧烈的人口与财富“向心极化”。当二三线城市面临活力衰退时,全球最具野心的年轻学者、金融从业者、顶尖科技创始人以及高净值财富家族,会比以往任何时候都更加坚定地涌向伦敦这样的顶级 Alpha++ 全球枢纽。
3. 无法被复制的永久制度护城河
为什么全球资本与人才始终对伦敦趋之若鹜?
- 教育的不可替代性:帝国理工学院(IC)、伦敦大学学院(UCL)、伦敦政治经济学院(LSE)、伦敦国王学院(KCL)以及环伦敦的牛津、剑桥,每年吸引数十万全球顶尖学子与高净值家庭。“以房养学”的需求年年换新,生生不息。
- 普通法系与私有产权基石:数百年来对私有财产严密保护的普通法传统、999 年租赁产权或永久产权,构成了全球家族财富在动荡世界中最高的安全避风港。
- 黄金时区与储备货币:横跨亚洲收盘与美洲开盘的完美金融时区,叠加拥有独立主权信用的硬通货英镑。
一句话总结:只要这个星球上还有人类在追求顶尖教育、创造全球财富与寻找资产安全岛,伦敦核心住宅的需求就永远不会枯竭。
四、 穿越周期的硬核底牌:伦敦三大地标核心资产
在当前买方享有充分议价权、开发商提供高额贴息与付款宽限的宝贵窗口期,长线投资者应当瞄准哪些能够穿越牛熊的硬核资产?以下精选三大历经周期检验的伦敦核心标杆:
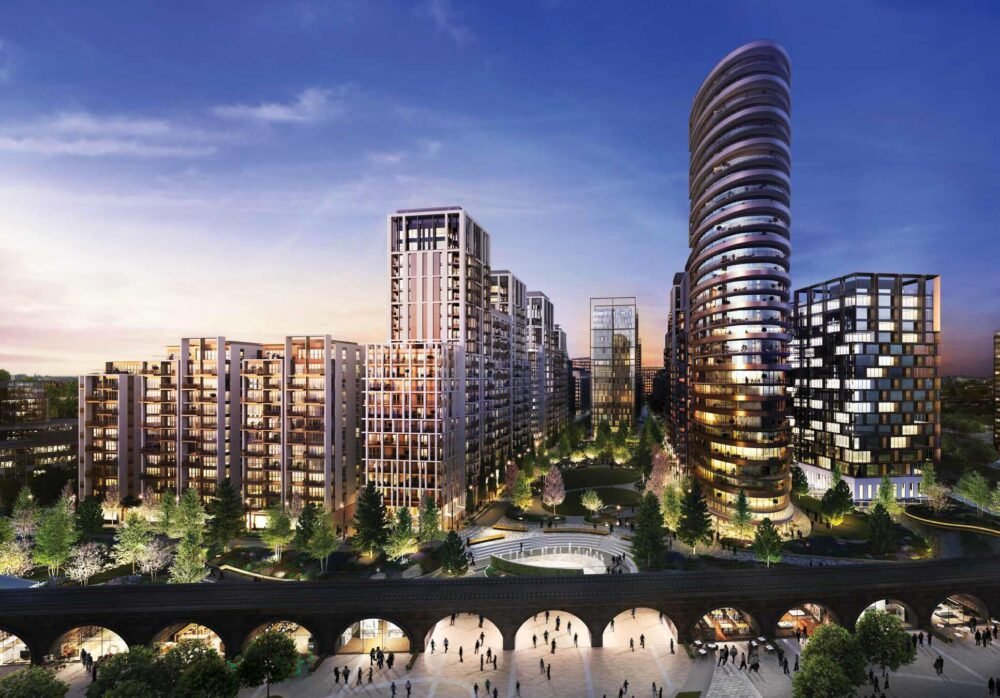
想要获取以上核心楼盘最新官方底价与全套高清户型图?
微信扫码或长按识别二维码,直连 TIC 资深投资顾问。我们为您提供一手开发商保留房源底表、真实租金净收益模型与一对一合规税费筹划方案。

五、 TIC 投资实践建议:长线买家的三条纪律
在面对市场杂音时,成熟的投资者不应被短期情绪裹挟,而应恪守严密的投资纪律:
- 聚焦核心圈层与硬核稀缺资产:
不要为了图便宜去购买伦敦远郊缺乏产业与交通支撑的低价物业。在经济周期波动中,只有核心一二区、伊丽莎白线枢纽站点(如金丝雀码头、老街/金融城)、泰晤士河核心水岸以及顶尖学区圈(如南肯辛顿、富勒姆、西汉默史密斯)的房产才具备卓越的抗跌韧性与长期溢价能力。 - 控制杠杆与现金流安全垫:
避免过度激进的高杠杆操作。我们建议海外投资者将贷款比例(LTV)控制在 50% 至 65% 的稳健区间,并预留至少 12 至 18 个月的流动性储备作为按揭对冲基金,确保即便在极端宏观环境下也能泰然处之。 - 以 5–10 年的代际周期审视英国住宅:
英国房产本质上是一座“稳健的财富压舱石”——它具备受英国普通法严格保护的 999 年租赁产权或永久产权、坚挺的国际硬通货结算货币、以及世界顶尖的高等教育资源配套。用炒短线的心态看房市,满眼都是波动;用 10 年的眼光配置房产,满眼都是确定性。